Domain bauweise.de kaufen?
Wir ziehen mit dem Projekt
bauweise.de um.
Sind Sie am Kauf der Domain
bauweise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauweise.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:



-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **


Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Lindapter R 82031 Hohlraumdübel mit Senkschraube HBCSK 12-1 (55/25) 10.9 verzinkt 1St. für Stahlbau/Holzbau, 820310000000000 (820310130120001)Einleitung Artikel 82031 Stahl HBCSK galvanisch verzinkt LINDAPTER-HOLLO-BOLT HBCSK für Befest. Eigenschaften • an Hohlprofilen, mit Senkschrauben - Abmessung: HBCSK 12-1 ( 55/25) VE=S (1 Stück) (820310130120001)15,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
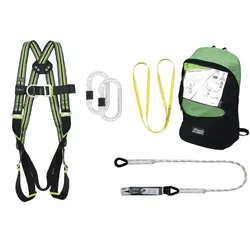
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Ähnliche Suchbegriffe für Abschreibung
-
modulbaumodulbau , Planen und Bauen mit Raummodulen , Zylinderköpfe > Motoren & Motorteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202407, Produktform: Kartoniert, Redaktion: Schoof, Jakob, Edition: REV, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 168, Abbildungen: zahlreiche Abbildungen und Fotos, Keyword: Raummodule; Systembauweise, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fertighaus - Fertigteil~Haus / Fertighaus~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Bauwerke: Gestaltung~Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 199, Höhe: 13, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender 2025Stahlbau-Kalender 2025 , Der Stahlbau-Kalender 2025 dokumentiert verlässlich und aus erster Hand den aktuellen Stand der Stahlbau-Regelwerke. In diesem Sinne werden, neben der Aktualisierung des Kommentars zu Eurocode 3 Teil 1-8 Bemessung von Anschlüssen, vor dem Hintergrund der Entwicklung der zweiten Eurocode-Generation die wesentlichen strukturellen und technischen Änderungen vorgestellt und erläutert. Die neuen Entwürfe zu Eurocode 3 Teil 6 (Kranbahnen) sowie Eurocode 1 Teil 1-3 (Schnee) und Teil 1-4 (windinduzierte Reaktionen schlanker Bauwerke) werden vorgestellt und die Änderungen gegenüber den derzeit gültigen Fassungen dokumentiert. Die zugrunde liegenden aktuellen Forschungsergebnisse werden erläutert. Anwendungs- und Berechnungsbeispiele fördern das Verständnis der neuen Regelungen. Ein Schwerpunkt der diesjährigen Ausgabe liegt auf dem Leichtbau. Die Vorteile des Leichtbaus kommen insbesondere im Hochbau zum Tragen: große Steifigkeit bei geringem Gewicht, architektonische Gestaltungsmöglichkeiten, schnelle Montage, gute Wärmedämmung. Die Ingenieurspraxis zeigt, dass häufig Unsicherheit bei der Bemessung von Aluminiumkonstruktionen herrscht. Daher wurde der Beitrag über Aluminiumkonstruktionen aus dem Stahlbau-Kalender 2016 unter Berücksichtigung von Anregungen und Wünschen der Leser:innen überarbeitet und befasst sich nun hauptsächlich mit DIN EN 1999 Teil 1-1. Weitere Beiträge geben außerdem Erläuterungen zu den spezifischen Konstruktions- und Bemessungsregeln für die Bemessung im Stahlleichtbau sowie für das Bauen mit Sandwichelementen. Zum zweiten Schwerpunkt Digitales Planen und Bauen werden die Zukunftsthemen KI und additive Fertigungsverfahren (3D-Druck) beleuchtet. Was dies konkret im Stahlbau und für die Werkstattfertigung bedeutet, wird mit Grundlagen und Praxisanwendungen dargestellt. Additive Fertigungsverfahren sind ein wichtiger Baustein bei der Digitalisierung der Industrie. Im Stahlbau individuelle Produkte zum Preis von hoch automatisierter Massenware mit dem 3-D-Drucker produzieren zu können, ist ein lohnenswertes Ziel. Die Fortschritte im Wire & Arc Additive Manufacturing (WAAM) werden in diesem Buch aufgezeigt. In bewährter Weise bewegen sich alle Kapitel nahe an der Ingenieurpraxis und enthalten zahlreiche Beispiele. Das Buch ist ein Wegweiser für die richtige Berechnung und Konstruktion im gesamten Stahlbau mit neuen Themen in jeder Ausgabe. Herausragende Autoren aus der Industrie, aus Ingenieurbüros und aus der Forschung vermitteln Grundlagen und geben aktuelle praxisbezogene Einführungen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250402, Redaktion: Kuhlmann, Ulrike, Seitenzahl/Blattzahl: 700, Abbildungen: 500 schwarz-weiße und 40 farbige Abbildungen, 370 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Stahlhochbau u. Brückenbau; Tragwerke, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.