Domain bauweise.de kaufen?
Wir ziehen mit dem Projekt
bauweise.de um.
Sind Sie am Kauf der Domain
bauweise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauweise.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **


Ähnliche Suchbegriffe für Kostenstellen
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
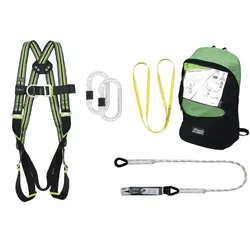
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **


Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
Lindapter R 82031 Hohlraumdübel mit Senkschraube HBCSK 12-1 (55/25) 10.9 verzinkt 1St. für Stahlbau/Holzbau, 820310000000000 (820310130120001)Einleitung Artikel 82031 Stahl HBCSK galvanisch verzinkt LINDAPTER-HOLLO-BOLT HBCSK für Befest. Eigenschaften • an Hohlprofilen, mit Senkschrauben - Abmessung: HBCSK 12-1 ( 55/25) VE=S (1 Stück) (820310130120001)15,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
Ähnliche Suchbegriffe für Kostenstellen
-
modulbaumodulbau , Planen und Bauen mit Raummodulen , Zylinderköpfe > Motoren & Motorteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202407, Produktform: Kartoniert, Redaktion: Schoof, Jakob, Edition: REV, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 168, Abbildungen: zahlreiche Abbildungen und Fotos, Keyword: Raummodule; Systembauweise, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fertighaus - Fertigteil~Haus / Fertighaus~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Bauwerke: Gestaltung~Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 199, Höhe: 13, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender 2025Stahlbau-Kalender 2025 , Der Stahlbau-Kalender 2025 dokumentiert verlässlich und aus erster Hand den aktuellen Stand der Stahlbau-Regelwerke. In diesem Sinne werden, neben der Aktualisierung des Kommentars zu Eurocode 3 Teil 1-8 Bemessung von Anschlüssen, vor dem Hintergrund der Entwicklung der zweiten Eurocode-Generation die wesentlichen strukturellen und technischen Änderungen vorgestellt und erläutert. Die neuen Entwürfe zu Eurocode 3 Teil 6 (Kranbahnen) sowie Eurocode 1 Teil 1-3 (Schnee) und Teil 1-4 (windinduzierte Reaktionen schlanker Bauwerke) werden vorgestellt und die Änderungen gegenüber den derzeit gültigen Fassungen dokumentiert. Die zugrunde liegenden aktuellen Forschungsergebnisse werden erläutert. Anwendungs- und Berechnungsbeispiele fördern das Verständnis der neuen Regelungen. Ein Schwerpunkt der diesjährigen Ausgabe liegt auf dem Leichtbau. Die Vorteile des Leichtbaus kommen insbesondere im Hochbau zum Tragen: große Steifigkeit bei geringem Gewicht, architektonische Gestaltungsmöglichkeiten, schnelle Montage, gute Wärmedämmung. Die Ingenieurspraxis zeigt, dass häufig Unsicherheit bei der Bemessung von Aluminiumkonstruktionen herrscht. Daher wurde der Beitrag über Aluminiumkonstruktionen aus dem Stahlbau-Kalender 2016 unter Berücksichtigung von Anregungen und Wünschen der Leser:innen überarbeitet und befasst sich nun hauptsächlich mit DIN EN 1999 Teil 1-1. Weitere Beiträge geben außerdem Erläuterungen zu den spezifischen Konstruktions- und Bemessungsregeln für die Bemessung im Stahlleichtbau sowie für das Bauen mit Sandwichelementen. Zum zweiten Schwerpunkt Digitales Planen und Bauen werden die Zukunftsthemen KI und additive Fertigungsverfahren (3D-Druck) beleuchtet. Was dies konkret im Stahlbau und für die Werkstattfertigung bedeutet, wird mit Grundlagen und Praxisanwendungen dargestellt. Additive Fertigungsverfahren sind ein wichtiger Baustein bei der Digitalisierung der Industrie. Im Stahlbau individuelle Produkte zum Preis von hoch automatisierter Massenware mit dem 3-D-Drucker produzieren zu können, ist ein lohnenswertes Ziel. Die Fortschritte im Wire & Arc Additive Manufacturing (WAAM) werden in diesem Buch aufgezeigt. In bewährter Weise bewegen sich alle Kapitel nahe an der Ingenieurpraxis und enthalten zahlreiche Beispiele. Das Buch ist ein Wegweiser für die richtige Berechnung und Konstruktion im gesamten Stahlbau mit neuen Themen in jeder Ausgabe. Herausragende Autoren aus der Industrie, aus Ingenieurbüros und aus der Forschung vermitteln Grundlagen und geben aktuelle praxisbezogene Einführungen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250402, Redaktion: Kuhlmann, Ulrike, Seitenzahl/Blattzahl: 700, Abbildungen: 500 schwarz-weiße und 40 farbige Abbildungen, 370 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Stahlhochbau u. Brückenbau; Tragwerke, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.