Domain bauweise.de kaufen?
Wir ziehen mit dem Projekt
bauweise.de um.
Sind Sie am Kauf der Domain
bauweise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauweise.de kaufen?
Wie berechnet man die Abschreibungskosten für einen Vermögensgegenstand? Welche Faktoren beeinflussen die Höhe der Abschreibungskosten?
Die Abschreibungskosten werden berechnet, indem der Anschaffungswert des Vermögensgegenstandes durch die Nutzungsdauer geteilt wird. Die Höhe der Abschreibungskosten wird durch die Abschreibungsmethode, die Restnutzungsdauer und den Restwert des Vermögensgegenstandes beeinflusst. Eine höhere Abschreibungsmethode oder eine kürzere Restnutzungsdauer führen zu höheren Abschreibungskosten. **
Wie beeinflussen Abschreibungskosten die finanzielle Gesundheit eines Unternehmens? Welche Methoden existieren, um Abschreibungskosten zu berechnen?
Abschreibungskosten reduzieren den Gewinn eines Unternehmens und wirken sich somit negativ auf die finanzielle Gesundheit aus. Es gibt verschiedene Methoden zur Berechnung von Abschreibungskosten, wie die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Diese Methoden beeinflussen die Höhe der Abschreibungskosten und somit auch die finanzielle Situation des Unternehmens. **

Ähnliche Suchbegriffe für Abschreibungskosten
Top-Angebote
Produkte zum Begriff Abschreibungskosten:
-
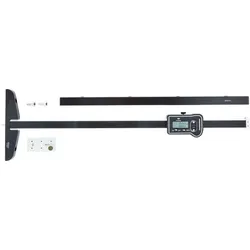
FORTIS Tiefenmessschieber digital 100mm leichtbauDigital-Tiefenmessschieber-Satz, Leichtmetall Ausführung: Aus Oxyd-beschichtetem Aluminium, Gehäuse aus dem Vollen gefräst, auswechselbare Messbrücken harteloxiert, mit Feststellschraube, Ziffernhöhe der LCD-Anzeige 7,5 mm. Optimale Führungs- und Gleiteigenschaften durch doppelte Prismenführung. Zu...233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen Abschreibungskosten die finanzielle Performance eines Unternehmens? Welche Faktoren sollten bei der Berechnung von Abschreibungskosten berücksichtigt werden?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden und somit das Nettoergebnis reduzieren. Dies kann zu einer niedrigeren Steuerlast führen, da der Gewinn geringer ausfällt. Bei der Berechnung von Abschreibungskosten sollten Faktoren wie die Nutzungsdauer des Anlagevermögens, der Restwert und die Abschreibungsmethode berücksichtigt werden. **
-
"Wie können Abschreibungskosten in der Buchhaltung korrekt verbucht werden?" "Was sind typische Faktoren, die die Höhe der Abschreibungskosten beeinflussen können?"
Abschreibungskosten werden in der Buchhaltung durch die lineare oder degressive Methode verbucht. Die Abschreibungskosten können durch die Nutzungsdauer, den Restwert und die Anschaffungskosten des Vermögenswerts beeinflusst werden. Weitere Faktoren sind gesetzliche Vorschriften, technologische Entwicklungen und wirtschaftliche Bedingungen. **
-
Wie wirken sich Abschreibungskosten auf die finanzielle Bilanz eines Unternehmens aus? Welche Methoden stehen Unternehmen zur Verfügung, um Abschreibungskosten zu berechnen und zu verwalten?
Abschreibungskosten reduzieren den Gewinn eines Unternehmens und wirken sich somit negativ auf die finanzielle Bilanz aus. Unternehmen können verschiedene Methoden wie die lineare Abschreibung, die degressive Abschreibung oder die Leistungsabschreibung verwenden, um Abschreibungskosten zu berechnen und zu verwalten. Die Wahl der Methode hängt von verschiedenen Faktoren wie der Nutzungsdauer des Vermögenswerts und den steuerlichen Vorschriften ab. **
-
Wie können Abschreibungskosten korrekt in der Buchhaltung erfasst und aufgeteilt werden?
Abschreibungskosten werden in der Buchhaltung erfasst, indem der Wert des Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Dies geschieht durch die Anwendung von Abschreibungsmethoden wie der linearen oder degressiven Abschreibung. Die aufgeteilten Kosten werden dann als Aufwand verbucht und mindern den Gewinn des Unternehmens. **


Was sind Abschreibungskosten und wie werden sie in der Buchhaltung berechnet?
Abschreibungskosten sind die jährlichen Wertminderungen von Anlagevermögen aufgrund von Nutzung oder Alterung. Sie werden in der Buchhaltung durch die Verteilung des Anschaffungswertes über die Nutzungsdauer des Wirtschaftsguts berechnet. Dies erfolgt in der Regel mithilfe von Abschreibungsmethoden wie der linearen oder degressiven Abschreibung. **
Was sind Abschreibungskosten und wie werden sie in der Buchhaltung berücksichtigt?
Abschreibungskosten sind die jährlichen Wertminderungen von Anlagevermögen aufgrund von Abnutzung oder technischem Fortschritt. Sie werden in der Buchhaltung als Aufwand verbucht, um den tatsächlichen Wertverlust des Anlagevermögens im Jahresabschluss darzustellen. Die Abschreibungskosten werden über die Nutzungsdauer des Anlagevermögens verteilt und mindern somit den Gewinn des Unternehmens. **
Top-Angebote
Produkte zum Begriff Abschreibungskosten:
-
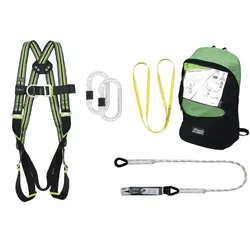
Absturzsicherung Stahlbau-SetUmfassende Lösung für Höhenarbeiten in der Stahlkonstruktion Das Absturzsicherung Stahlbau-Set von Kratos Safety® ist speziell für Arbeiten über 6 m Höhe konzipiert und bietet maximalen Schutz. Das Set umfasst einen Zweipunktauffanggurt für sicheren Halt und Stabilität, geflochtene Verbindungsmittel mit Falldämpfer (Länge: 1,80 m) für flexible Anwendungsmöglichkeiten, einen Stahl-Karabiner mit Schraubverschluss (Öffnung: 18 mm) für einfache Befestigung, einen Verankerungsring aus Stahl (Breite: 20 mm, Länge: 1,20 m) für sichere Fixierung sowie einen Rucksack mit Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern für bequemen Transport. Das Set wiegt insgesamt 2,50 kg und bietet eine umfassende Lösung für Arbeiten in der Höhe, die höchste Sicherheitsstandards erfüllt. Besonderheiten Speziell für Arbeiten über 6 m Höhe entwickelt Enthält Zweipunktauffanggurt, geflochtene Verbindungsmittel mit Falldämpfer, Stahl-Karabiner mit Schraubverschluss, Verankerungsring aus Stahl und Rucksack Bietet maximalen Schutz und Sicherheit Leichtgewichtig mit einem Gesamtgewicht von 2,50 kg Einsatzbereites Set zur Anwendung Spezifikationen Normen: EN 361:2002 EN 355:2002 EN 362:2004 EN 795:2012 Type B118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
FORTIS Tiefenmessschieber digital 100mm leichtbauDigital-Tiefenmessschieber-Satz, Leichtmetall Ausführung: Aus Oxyd-beschichtetem Aluminium, Gehäuse aus dem Vollen gefräst, auswechselbare Messbrücken harteloxiert, mit Feststellschraube, Ziffernhöhe der LCD-Anzeige 7,5 mm. Optimale Führungs- und Gleiteigenschaften durch doppelte Prismenführung. Zu...233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Abschreibungskosten für einen Vermögensgegenstand? Welche Faktoren beeinflussen die Höhe der Abschreibungskosten?
Die Abschreibungskosten werden berechnet, indem der Anschaffungswert des Vermögensgegenstandes durch die Nutzungsdauer geteilt wird. Die Höhe der Abschreibungskosten wird durch die Abschreibungsmethode, die Restnutzungsdauer und den Restwert des Vermögensgegenstandes beeinflusst. Eine höhere Abschreibungsmethode oder eine kürzere Restnutzungsdauer führen zu höheren Abschreibungskosten. **
-
Wie beeinflussen Abschreibungskosten die finanzielle Gesundheit eines Unternehmens? Welche Methoden existieren, um Abschreibungskosten zu berechnen?
Abschreibungskosten reduzieren den Gewinn eines Unternehmens und wirken sich somit negativ auf die finanzielle Gesundheit aus. Es gibt verschiedene Methoden zur Berechnung von Abschreibungskosten, wie die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Diese Methoden beeinflussen die Höhe der Abschreibungskosten und somit auch die finanzielle Situation des Unternehmens. **
-
Wie beeinflussen Abschreibungskosten die finanzielle Performance eines Unternehmens? Welche Faktoren sollten bei der Berechnung von Abschreibungskosten berücksichtigt werden?
Abschreibungskosten verringern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden und somit das Nettoergebnis reduzieren. Dies kann zu einer niedrigeren Steuerlast führen, da der Gewinn geringer ausfällt. Bei der Berechnung von Abschreibungskosten sollten Faktoren wie die Nutzungsdauer des Anlagevermögens, der Restwert und die Abschreibungsmethode berücksichtigt werden. **
-
"Wie können Abschreibungskosten in der Buchhaltung korrekt verbucht werden?" "Was sind typische Faktoren, die die Höhe der Abschreibungskosten beeinflussen können?"
Abschreibungskosten werden in der Buchhaltung durch die lineare oder degressive Methode verbucht. Die Abschreibungskosten können durch die Nutzungsdauer, den Restwert und die Anschaffungskosten des Vermögenswerts beeinflusst werden. Weitere Faktoren sind gesetzliche Vorschriften, technologische Entwicklungen und wirtschaftliche Bedingungen. **
Ähnliche Suchbegriffe für Abschreibungskosten
-
modulbaumodulbau , Planen und Bauen mit Raummodulen , Zylinderköpfe > Motoren & Motorteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202407, Produktform: Kartoniert, Redaktion: Schoof, Jakob, Edition: REV, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 168, Abbildungen: zahlreiche Abbildungen und Fotos, Keyword: Raummodule; Systembauweise, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fertighaus - Fertigteil~Haus / Fertighaus~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Bauwerke: Gestaltung~Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 199, Höhe: 13, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender 2025Stahlbau-Kalender 2025 , Der Stahlbau-Kalender 2025 dokumentiert verlässlich und aus erster Hand den aktuellen Stand der Stahlbau-Regelwerke. In diesem Sinne werden, neben der Aktualisierung des Kommentars zu Eurocode 3 Teil 1-8 Bemessung von Anschlüssen, vor dem Hintergrund der Entwicklung der zweiten Eurocode-Generation die wesentlichen strukturellen und technischen Änderungen vorgestellt und erläutert. Die neuen Entwürfe zu Eurocode 3 Teil 6 (Kranbahnen) sowie Eurocode 1 Teil 1-3 (Schnee) und Teil 1-4 (windinduzierte Reaktionen schlanker Bauwerke) werden vorgestellt und die Änderungen gegenüber den derzeit gültigen Fassungen dokumentiert. Die zugrunde liegenden aktuellen Forschungsergebnisse werden erläutert. Anwendungs- und Berechnungsbeispiele fördern das Verständnis der neuen Regelungen. Ein Schwerpunkt der diesjährigen Ausgabe liegt auf dem Leichtbau. Die Vorteile des Leichtbaus kommen insbesondere im Hochbau zum Tragen: große Steifigkeit bei geringem Gewicht, architektonische Gestaltungsmöglichkeiten, schnelle Montage, gute Wärmedämmung. Die Ingenieurspraxis zeigt, dass häufig Unsicherheit bei der Bemessung von Aluminiumkonstruktionen herrscht. Daher wurde der Beitrag über Aluminiumkonstruktionen aus dem Stahlbau-Kalender 2016 unter Berücksichtigung von Anregungen und Wünschen der Leser:innen überarbeitet und befasst sich nun hauptsächlich mit DIN EN 1999 Teil 1-1. Weitere Beiträge geben außerdem Erläuterungen zu den spezifischen Konstruktions- und Bemessungsregeln für die Bemessung im Stahlleichtbau sowie für das Bauen mit Sandwichelementen. Zum zweiten Schwerpunkt Digitales Planen und Bauen werden die Zukunftsthemen KI und additive Fertigungsverfahren (3D-Druck) beleuchtet. Was dies konkret im Stahlbau und für die Werkstattfertigung bedeutet, wird mit Grundlagen und Praxisanwendungen dargestellt. Additive Fertigungsverfahren sind ein wichtiger Baustein bei der Digitalisierung der Industrie. Im Stahlbau individuelle Produkte zum Preis von hoch automatisierter Massenware mit dem 3-D-Drucker produzieren zu können, ist ein lohnenswertes Ziel. Die Fortschritte im Wire & Arc Additive Manufacturing (WAAM) werden in diesem Buch aufgezeigt. In bewährter Weise bewegen sich alle Kapitel nahe an der Ingenieurpraxis und enthalten zahlreiche Beispiele. Das Buch ist ein Wegweiser für die richtige Berechnung und Konstruktion im gesamten Stahlbau mit neuen Themen in jeder Ausgabe. Herausragende Autoren aus der Industrie, aus Ingenieurbüros und aus der Forschung vermitteln Grundlagen und geben aktuelle praxisbezogene Einführungen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250402, Redaktion: Kuhlmann, Ulrike, Seitenzahl/Blattzahl: 700, Abbildungen: 500 schwarz-weiße und 40 farbige Abbildungen, 370 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Stahlhochbau u. Brückenbau; Tragwerke, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich Abschreibungskosten auf die finanzielle Bilanz eines Unternehmens aus? Welche Methoden stehen Unternehmen zur Verfügung, um Abschreibungskosten zu berechnen und zu verwalten?
Abschreibungskosten reduzieren den Gewinn eines Unternehmens und wirken sich somit negativ auf die finanzielle Bilanz aus. Unternehmen können verschiedene Methoden wie die lineare Abschreibung, die degressive Abschreibung oder die Leistungsabschreibung verwenden, um Abschreibungskosten zu berechnen und zu verwalten. Die Wahl der Methode hängt von verschiedenen Faktoren wie der Nutzungsdauer des Vermögenswerts und den steuerlichen Vorschriften ab. **
-
Wie können Abschreibungskosten korrekt in der Buchhaltung erfasst und aufgeteilt werden?
Abschreibungskosten werden in der Buchhaltung erfasst, indem der Wert des Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Dies geschieht durch die Anwendung von Abschreibungsmethoden wie der linearen oder degressiven Abschreibung. Die aufgeteilten Kosten werden dann als Aufwand verbucht und mindern den Gewinn des Unternehmens. **
-
Was sind Abschreibungskosten und wie werden sie in der Buchhaltung berechnet?
Abschreibungskosten sind die jährlichen Wertminderungen von Anlagevermögen aufgrund von Nutzung oder Alterung. Sie werden in der Buchhaltung durch die Verteilung des Anschaffungswertes über die Nutzungsdauer des Wirtschaftsguts berechnet. Dies erfolgt in der Regel mithilfe von Abschreibungsmethoden wie der linearen oder degressiven Abschreibung. **
-
Was sind Abschreibungskosten und wie werden sie in der Buchhaltung berücksichtigt?
Abschreibungskosten sind die jährlichen Wertminderungen von Anlagevermögen aufgrund von Abnutzung oder technischem Fortschritt. Sie werden in der Buchhaltung als Aufwand verbucht, um den tatsächlichen Wertverlust des Anlagevermögens im Jahresabschluss darzustellen. Die Abschreibungskosten werden über die Nutzungsdauer des Anlagevermögens verteilt und mindern somit den Gewinn des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.